L'état actuel révèle une escalade de la guerre tarifaire
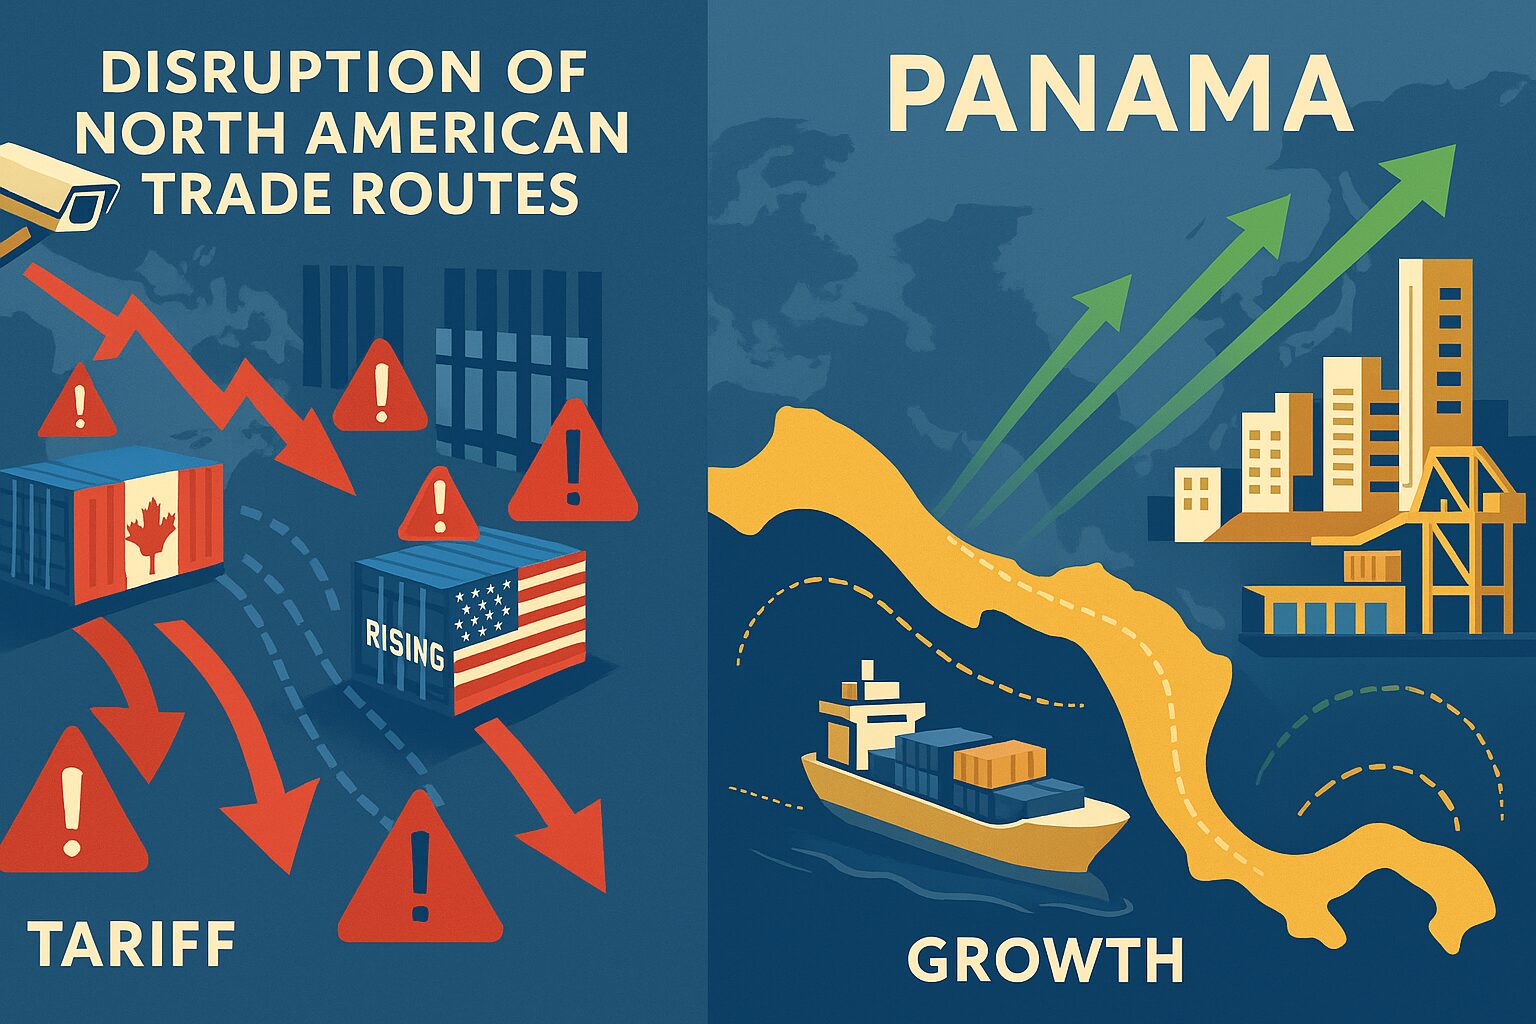
Le retour de Donald Trump à la présidence en janvier 2025 a déclenché le régime tarifaire le plus complet depuis les années 1930, perturbant fondamentalement la relation économique nord-américaine et créant des impératifs stratégiques urgents pour les entreprises des deux côtés de la frontière. Alors que les droits de douane sur les marchandises canadiennes passent de 25 % à 35 % à compter du 1er août 2025, les entreprises s'efforcent de s'adapter à une nouvelle réalité commerciale qui menace des décennies de chaînes d'approvisionnement intégrées, tout en ouvrant simultanément des opportunités pour des plateformes alternatives telles que le Panama.
Le commerce bilatéral actuel, d'une valeur de C$910 milliards par an, fait désormais face à des obstacles sans précédent, les exportations canadiennes vers les États-Unis ayant reculé de 26,2 % par rapport aux niveaux du pic de janvier et les entreprises américaines absorbant des milliards de coûts supplémentaires. Cette guerre commerciale a créé à la fois une crise et une opportunité : elle impose une réévaluation fondamentale du commerce nord-américain, tout en mettant en évidence les avantages stratégiques du Panama en tant qu'alternative neutre et favorable aux entreprises, pour les sociétés qui cherchent à préserver leur compétitivité dans un environnement commercial de plus en plus fragmenté.
Table des matières
L'état actuel révèle une escalade de la guerre tarifaire
La politique commerciale du second mandat de Trump est centrée sur ce que les responsables qualifient de droits de douane « réciproques », conçus pour répondre au déficit commercial mondial des États-Unis de 1 200 milliards de dollars. L'administration a mis en œuvre un droit de douane de base universel de 10 % sur toutes les importations, tout en visant certains pays avec des taux plus élevés, créant un taux effectif moyen de 20,6 %, le plus élevé depuis 1910.
Pour les entreprises canadiennes, l'incidence a été sévère et croissante. À compter du 4 mars 2025, les États-Unis ont imposé des droits de 25 % sur la plupart des marchandises canadiennes, avec des exceptions importantes pour les produits conformes à l'USMCA. Toutefois, l'annonce de Trump du 10 juillet d'un taux de 35 % à compter du 1er août représente une escalade significative affectant 412,7 milliards de dollars d'exportations canadiennes annuelles. Les produits énergétiques font face à des droits de 10 %, tandis que l'acier et l'aluminium supportent des taux punitifs de 50 %.
L'administration a justifié ces mesures au titre de l'International Emergency Economic Powers Act, en déclarant les déséquilibres commerciaux « urgence nationale ». Ce cadre juridique a contourné les procédures traditionnelles de recours commerciaux, bien que des juridictions fédérales aient jugé les droits « invalides comme contraires à la loi », une décision actuellement en appel, les droits demeurant en vigueur pendant le contentieux.
Le Canada a répondu par des mesures de rétorsion proportionnées, imposant des droits de 25 % sur 155 milliards de dollars de marchandises américaines, visant l'acier, l'aluminium, les ordinateurs, l'habillement et les produits agricoles des États-Unis. Cette escalade de mesures et de contre-mesures a créé ce que le gouverneur de la Banque du Canada, Tiff Macklem, décrit comme un environnement économique dans lequel « la politique monétaire ne peut pas répondre à la fois à une croissance plus faible et à une inflation plus élevée en même temps ».
Les entreprises canadiennes font face à une perturbation systématique
La guerre tarifaire a créé des défis sans précédent dans l'ensemble de l'économie d'exportation du Canada, 88 % des entreprises canadiennes déclarant des incidences attendues des barrières commerciales américaines, selon l'enquête de KPMG auprès de 250 dirigeants d'entreprise. La perturbation va bien au-delà de simples augmentations de coûts et impose des adaptations stratégiques fondamentales dans plusieurs secteurs.
Les entreprises du bois d'œuvre font face aux pressions les plus sévères, les droits antidumping existants de 14,54 % pouvant se combiner aux nouveaux droits pour créer des taux dépassant 50 %. Le Canada fournit environ 85 % des importations américaines de bois d'œuvre résineux, ce qui rend ce secteur particulièrement vulnérable. Les producteurs d'acier et d'aluminium sont confrontés à des droits de 50 %, des entreprises comme Rio Tinto absorbant 300 millions de dollars de coûts annualisés.
Le secteur automobile illustre la complexité des chaînes d'approvisionnement intégrées, où les composants de véhicules franchissent généralement les frontières 7 à 8 fois au cours de la production. Ford a temporairement fermé son usine de Chicago en raison de perturbations de la chaîne d'approvisionnement, tandis que les constructeurs automobiles canadiens bénéficient de cadres de remise fondés sur la performance, qui protègent les véhicules conformes à l'USMCA tout en pénalisant les importations non conformes.
L'agriculture fait face à une double pression, provenant à la fois des droits américains et des mesures de rétorsion chinoises, les exportations de canola étant frappées par des droits chinois de 100 %, tandis que les produits laitiers se heurtent aux critiques américaines concernant les systèmes canadiens de gestion de l'offre. Le gouvernement canadien a répondu par un soutien renforcé au titre d'AgriStability, en portant l'indemnisation de 80 % à 90 % et en doublant les plafonds de paiement pour les porter à 6 millions de dollars.
Les statistiques d'exportation révèlent l'ampleur de la perturbation : les exportations canadiennes de marchandises vers les États-Unis ont reculé de 15,7 % en avril 2025, marquant le quatrième mois consécutif de baisse. Toutefois, les entreprises canadiennes ont fait preuve d'une capacité d'adaptation remarquable, les exportations vers les marchés hors États-Unis ayant progressé de 24,8 % en mars et atteint des sommets records de 47,6 milliards de dollars en mai 2025.
Les entreprises américaines absorbent des coûts et une complexité croissants
Les entreprises américaines qui importent du Canada ou qui sont en concurrence avec des produits canadiens font face à leur propre ensemble de défis, avec des hausses de coûts moyennes de 1 296 $ par ménage en 2025 selon l'analyse de la Tax Foundation, bien que d'autres estimations suggèrent que les incidences pourraient atteindre 2 400 $ à 3 600 $ par an.
L'optimisme manufacturier est tombé à 55,4 %, le niveau le plus bas depuis la pandémie de COVID-19, alors que 87 % des petits et moyens fabricants envisagent des augmentations de prix pour compenser les coûts tarifaires. La National Association of Manufacturers estime à 144 milliards de dollars les coûts d'intrants supplémentaires pour les seules marchandises en provenance du Mexique et du Canada.
Les petites entreprises supportent des charges disproportionnées en raison d'une flexibilité financière limitée. Murphy's Naturals, en Caroline du Nord, indique que les programmes de détaillants aux prix engagés sont devenus non rentables, tandis que SplashZen, dans l'État de Washington, a annoncé la cessation de son activité en raison de l'impossibilité d'absorber les coûts tarifaires. Up-Front Footwear, en Pennsylvanie, une entreprise de 40 ans, fait face à une cessation potentielle en raison d'augmentations tarifaires de 145 % sur les importations.
Les perturbations de la chaîne d'approvisionnement rivalisent avec celles connues pendant la pandémie, les délais de livraison augmentant malgré des conditions de demande faibles, une anomalie économique qui souligne la profondeur de la perturbation commerciale. Plus de 50 % des directeurs financiers du secteur manufacturier planifient activement une diversification de la chaîne d'approvisionnement, les entreprises poursuivant des stratégies de friendshoring vers des pays alignés sur le plan géopolitique.
Les effets sur la compétitivité varient sensiblement selon le secteur et la région. Les métaux ouvrés font face à des taux tarifaires effectifs dépassant 30 %, tandis que les équipements de transport sont confrontés à des taux supérieurs à 25 %. Les comtés à forte composante manufacturière du Midwest et de la région des Grands Lacs subissent des incidences tarifaires de 10 % ou plus, tandis que les zones rurales et orientées vers les services connaissent des effets directs plus faibles.
L'analyse économique révèle des incidences négatives d'ensemble
Les principales institutions économiques projettent à l'unanimité des coûts significatifs liés à la guerre commerciale actuelle, la Banque du Canada modélisant des scénarios de récession potentielle et les travaux de recherche de la Réserve fédérale américaine indiquant des pertes de revenu généralisées.
Le Peterson Institute for International Economics projette que le PIB des États-Unis serait inférieur de 200 milliards de dollars sur quatre ans avec des droits de 25 % sur le Canada et le Mexique, tandis que le Canada pourrait perdre 100 milliards de dollars sur son économie plus petite. L'analyse de scénarios de la Banque du Canada montre une croissance du PIB tombant à 0,8 % en 2025 et potentiellement à -0,2 % en 2026 en cas de conflit commercial prolongé.
Les travaux de la Réserve fédérale indiquent une baisse du revenu réel américain d'environ 1 % d'ici 2028, environ la moitié des États américains connaissant des pertes de revenu réel. L'analyse de la Réserve fédérale de San Francisco montre que, si l'emploi manufacturier pourrait se développer temporairement, les services et l'agriculture reculent, ce qui aboutit à une baisse globale de l'emploi à mesure que les salaires réels diminuent.
La perturbation commerciale affecte plus de 17 millions d'emplois en Amérique du Nord qui dépendent de relations commerciales trilatérales. L'analyse de la Brookings Institution souligne que 50 % du commerce entre les États-Unis, le Canada et le Mexique implique des chaînes d'approvisionnement intégrées, dans lesquelles les droits appliqués à plusieurs reprises le long des réseaux de production « s'additionnent rapidement et font monter les prix ».
Le groupe de travail sur la crise commerciale du C.D. Howe Institute avertit que des droits de 25 % pourraient mettre en risque 1 000 milliards de dollars de production canadienne sur cinq ans, et recommande une « approche calibrée de la rétorsion qui minimise le préjudice intérieur », tout en accélérant des projets d'infrastructure stratégiques et en supprimant les obstacles au commerce interprovincial.
Les effets de change amplifient les incidences économiques, le dollar canadien s'établissant en moyenne autour de 70 cents américains, ce qui amplifie les hausses de prix à l'importation et réduit le pouvoir d'achat. La volatilité des prix des matières premières affecte les recettes d'exportation canadiennes, le brut Western Canada Select étant tombé à US$54.38 le baril au plus fort des tensions commerciales.
Le Panama s'impose comme plateforme commerciale alternative stratégique
Alors que les entreprises nord-américaines composent avec la perturbation de la guerre commerciale, le Panama offre des avantages convaincants en tant qu'alternative neutre et favorable aux entreprises, qui a attiré plus de 3 000 sociétés dans ses zones franches et ses zones économiques spéciales.
La Colon Free Zone (CFZ), la plus grande zone franche de l'hémisphère occidental, traite plus de 19 milliards de dollars d'importations et d'exportations annuelles, tout en desservant 525 millions de consommateurs dans les Amériques. Les entreprises qui opèrent dans la CFZ bénéficient de droits d'importation et de frais de réexportation de 0 %, d'une exonération complète d'impôt sur le revenu sur les activités d'exportation, et de taux réduits sur les ventes intérieures.
La Panama Pacifico Special Economic Zone accueille 345 entreprises, dont huit sociétés du Fortune 500 telles que Dell, 3M, BASF et Caterpillar. Ces entreprises tirent parti de la position stratégique du Panama pour desservir les marchés régionaux, tout en bénéficiant de coûts opérationnels compétitifs et d'une flexibilité réglementaire.
L'économie dollarisée du Panama élimine le risque de change pour les entreprises américaines, tout en assurant la libre circulation des capitaux sans contrôle des changes. Le système fiscal territorial du pays signifie que seul le revenu de source panaméenne est imposé, les opérations à l'étranger, les plus-values et les dividendes de sources internationales demeurant exonérés d'impôt.
Le régime des sièges de multinationales (SEM) offre des avantages particulièrement attractifs : des taux d'impôt sur le revenu réduits de 50 % pour les opérations au Panama, une exonération fiscale complète sur les activités étrangères, et une flexibilité en matière d'immigration qui permet aux entreprises de dépasser les limites habituelles de travailleurs étrangers, tout en offrant des visas renouvelables de cinq ans pour les employés et leurs familles.
Le réseau complet d'accords commerciaux du Panama offre un accès préférentiel à plusieurs marchés simultanément. L'US-Panama Trade Promotion Agreement élimine immédiatement 87 % des droits de douane, tandis que le Canada-Panama Free Trade Agreement offre une couverture complète des marchandises, des services, de l'investissement et des marchés publics. Des accords supplémentaires avec 22 pays créent des opportunités d'accès en franchise de droits à des marchés représentant plus d'un milliard de consommateurs.
Des avantages stratégiques positionnent le Panama comme solution optimale
Pour les entreprises affectées par les tensions commerciales nord-américaines, la combinaison unique d'avantages géographiques, réglementaires et économiques du Panama crée des propositions de valeur convaincantes pour plusieurs modèles économiques.
Le positionnement géographique se révèle déterminant pour les entreprises qui cherchent à préserver l'accès au marché malgré les barrières commerciales. Le Panama facilite 6 % du commerce maritime mondial, d'une valeur de plus de 270 milliards de dollars par an, 73 % des transits du canal de Panama impliquant des ports américains. Le canal réduit de plus de 16 jours le temps de navigation entre San Francisco et New York, tout en supprimant 8 000 kilomètres sur les routes entre l'Équateur et l'Europe.
La connectivité multimodale, grâce à quatre ports à conteneurs, au Panama Canal Railway, à la plateforme de l'aéroport international de Tocumen et au réseau de la route panaméricaine, crée une intégration logistique fluide. Les entreprises peuvent acheminer efficacement les marchandises entre les marchés du Pacifique et de l'Atlantique, tout en accédant aux bases de consommateurs d'Amérique du Nord et d'Amérique du Sud.
Les avantages des zones franches vont au-delà de simples avantages fiscaux. Les licences d'exploitation ne coûtent que 2 400 $ par an, avec des dépôts de garantie de 5 560 $, tandis que les structures d'entité représentée permettent aux entreprises d'établir une présence sans installations physiques pour 2 500 $ de mise en place, plus 2 500 $ de renouvellements annuels. Ces dispositifs offrent une flexibilité opérationnelle tout en maintenant un statut commercial préférentiel.
Des études de cas démontrent un succès concret. Dell exploite une distribution et une fabrication régionales par l'intermédiaire de Panama Pacifico, tandis que HP et Black & Decker utilisent la CFZ pour la réexportation en franchise de droits vers les marchés d'Amérique latine et des Caraïbes. Calvin Klein et d'autres marques de mode tirent parti de la localisation du Panama et de ses accords commerciaux pour optimiser les chaînes d'approvisionnement sur plusieurs marchés simultanément.
Les incitations à l'investissement pour les engagements plus importants comprennent des accords de stabilité juridique de 10 ans pour les investissements supérieurs à 2 millions de dollars, avec des exonérations d'impôt foncier pouvant durer jusqu'à 20 ans pour les nouveaux développements. Les investissements dans le tourisme et l'industrie manufacturière peuvent ouvrir droit à des crédits d'impôt de 100 %, tandis que les opérations orientées vers l'exportation bénéficient d'exonérations complètes des impôts directs et des droits d'importation.
L'analyse prospective suggère une restructuration permanente
La guerre commerciale actuelle représente davantage qu'un désaccord de politique temporaire. Elle signale une restructuration fondamentale de l'intégration économique nord-américaine qui s'est développée sur trois décennies. Les réponses tactiques immédiates comme les adaptations stratégiques de plus long terme suggèrent que les entreprises doivent se préparer à des relations commerciales durablement modifiées.
Les efforts canadiens de diversification commerciale produisent déjà des résultats, les exportations vers les marchés hors États-Unis atteignant des sommets records et représentant des parts croissantes des volumes commerciaux globaux. Cette diversification réduit l'intégration économique nord-américaine, tout en créant des opportunités pour des plateformes de pays tiers, comme le Panama, afin de servir de terrain neutre pour la poursuite du commerce.
Les entreprises américaines font face à des pressions similaires pour diversifier les chaînes d'approvisionnement au-delà des partenaires nord-américains traditionnels. Plus de 57 % des entreprises citent le coût comme le principal obstacle à la relocalisation, tandis que près de la moitié indiquent que la relocalisation ferait plus que doubler les dépenses opérationnelles. Cela crée une demande durable pour des localisations alternatives offrant des capacités de production et de distribution efficaces en termes de coût.
L'agence de promotion des investissements PROPANAMA fait état d'un intérêt croissant de la part d'entreprises qui recherchent des alternatives aux chaînes d'approvisionnement nord-américaines traditionnelles. La combinaison de stabilité politique, d'un État de droit solide, d'infrastructures modernes et d'une expertise technique croissante positionne le Panama comme une destination privilégiée pour les entreprises qui ont besoin de flexibilité opérationnelle pendant des périodes commerciales incertaines.
Le consensus des experts suggère que même une résolution éventuelle des tensions commerciales actuelles laissera des changements permanents dans les stratégies des entreprises. Les sociétés qui réussissent à établir des opérations au Panama pendant la perturbation actuelle peuvent maintenir ces dispositifs en raison d'avantages avérés, créant des déplacements durables dans les schémas commerciaux de l'hémisphère.
Le Forum économique mondial classe le Panama au premier rang des Amériques et des Caraïbes pour les infrastructures de transport ferroviaire et aérien, ce qui indique une capacité de croissance durable des services de logistique et de distribution. Combiné aux 21 zones franches actives du pays et à l'expansion des zones économiques spéciales, le Panama apparaît bien positionné pour capter des parts de marché aux plateformes nord-américaines traditionnelles.
Les recommandations portent sur le positionnement stratégique
Les entreprises devraient évaluer les opportunités au Panama selon plusieurs dimensions, plutôt que de considérer le pays simplement comme un refuge temporaire face aux tensions commerciales. Les cas d'usage optimaux comprennent les plateformes de distribution régionale tirant parti des installations de la CFZ, les opérations de fabrication légère à Panama Pacifico, les sièges sociaux au titre des régimes SEM, les centres logistiques capitalisant sur l'infrastructure du canal, et les opérations technologiques dans des zones spécialisées.
Les stratégies de mise en œuvre devraient donner la priorité à un choix de site adapté aux modèles économiques, à des structures sociétaires optimales pour les avantages fiscaux, à une planification stratégique des effectifs combinant les talents locaux et un recrutement ciblé d'expatriés, à une optimisation de la chaîne d'approvisionnement intégrant les infrastructures du canal et des ports, à un accès systématique aux marchés par les réseaux d'accords de libre-échange, et à une conformité réglementaire rationalisée grâce aux programmes de soutien public.
Les entreprises devraient également considérer l'avantage de calendrier que représente l'établissement d'opérations au Panama pendant les perturbations commerciales actuelles, lorsque les concurrents peuvent être accaparés par la gestion de crise plutôt que par le positionnement stratégique. Les premiers entrants obtiennent souvent des arrangements préférentiels et des emplacements de premier ordre, qui procurent des avantages concurrentiels durables à mesure que les marchés se normalisent.
Les éléments disponibles suggèrent fortement que les tensions commerciales nord-américaines actuelles créent à la fois des pressions immédiates et des opportunités de plus long terme pour les entreprises disposées à adapter leur positionnement stratégique. La combinaison d'infrastructures, d'incitations, de localisation et de stabilité du Panama positionne le pays comme l'alternative la plus viable pour les entreprises qui cherchent à préserver l'accès au marché et l'efficacité opérationnelle pendant cette période de perturbation commerciale historique.
Si les guerres commerciales imposent des coûts à tous les participants, elles accélèrent également des adaptations stratégiques qui peuvent, en définitive, renforcer la résilience et la compétitivité des entreprises. Les sociétés qui réussissent à tirer parti des avantages du Panama pendant la crise actuelle peuvent en sortir avec des capacités et des positions de marché renforcées, à mesure que les relations commerciales nord-américaines finissent par se stabiliser autour de nouveaux points d'équilibre.
À propos d'Intercommerce Consulting
Cette analyse est fournie par Intercommerce Consulting, spécialiste des solutions de commerce international et des stratégies de relocalisation d'entreprise. Pour un accompagnement personnalisé dans la navigation de l'environnement commercial actuel et l'exploration des opportunités d'affaires au Panama, rendez-vous sur intercommerce.consulting.
Avertissement : les informations contenues dans ce rapport sont exactes au 22 juillet 2025. Compte tenu de la nature rapidement évolutive de la politique commerciale internationale et de la mise en œuvre des droits de douane, les entreprises devraient rechercher des mises à jour actuelles et un conseil professionnel avant de prendre des décisions stratégiques.
Références
- Statistique Canada. « Le Quotidien — Commerce international de marchandises du Canada, avril 2025. » 5 mai 2025.
- The Budget Lab at Yale. « État des droits de douane des États-Unis : 14 juillet 2025. » 14 juillet 2025.
- KPMG au Canada. « Combattre les droits de douane par des droits de douane : enquête auprès des entreprises de KPMG. » 29 janvier 2025.
- Affaires mondiales Canada. « Rapport commercial mensuel – mars 2025. » Mars 2025.
- Tax Foundation. « Droits de douane de Trump : l'incidence économique de la guerre commerciale de Trump. » 16 juillet 2025.
- Banque du Canada. « L'incidence de la politique commerciale des États-Unis sur l'emploi et l'inflation au Canada. » Juin 2025.
- Peterson Institute for International Economics. « Les droits de douane brandis par Trump devraient porter atteinte aux économies des États-Unis, du Canada, du Mexique et de la Chine. » 2025.
- Federal Reserve Bank of Richmond. « Droits de douane : estimation de l'incidence économique des mesures et propositions de 2025. » Economic Brief 25-12, 2025.
- Kraemer & Kraemer. « Zone franche de Colón au Panama. » Guide juridique.
- International Trade Administration. « Zones économiques spéciales du Panama. » Rapport de veille de marché. https://www.trade.gov/market-intelligence/panama-special-economic-zones
- Panama Logistics Web Portal. « Colon Free Zone – aperçu. » 28 mars 2023.
- Chambre de commerce du Canada. « Les droits de douane vont-ils faire dérailler la reprise économique du Canada ? » 2025.
- The White House. « Fiche d'information : le président Donald J. Trump impose des droits de douane sur les importations en provenance du Canada, du Mexique et de la Chine. » Février 2025.
- Al Jazeera. « Pourquoi Trump a-t-il frappé le Canada d'un droit de douane commercial de 35 % ? » 11 juillet 2025.
- Brookings Institution. « Les droits de douane de 25 % de Trump sur le Canada et le Mexique porteront un coup aux trois économies. » 2025.