Obligaciones clave del impuesto corporativo
¿Sabía usted que, mientras la tasa media del impuesto sobre la renta de sociedades en el mundo se sitúa en torno al 23.9% según datos de la OCDE, muchas empresas multinacionales siguen pagando tasas efectivas superiores al 30% en sus países de origen? Este contraste marcado ayuda a explicar por qué Panamá, con políticas tributarias diseñadas de manera estratégica, se ha convertido en un imán para las empresas internacionales que buscan estructuras fiscales más eficientes.
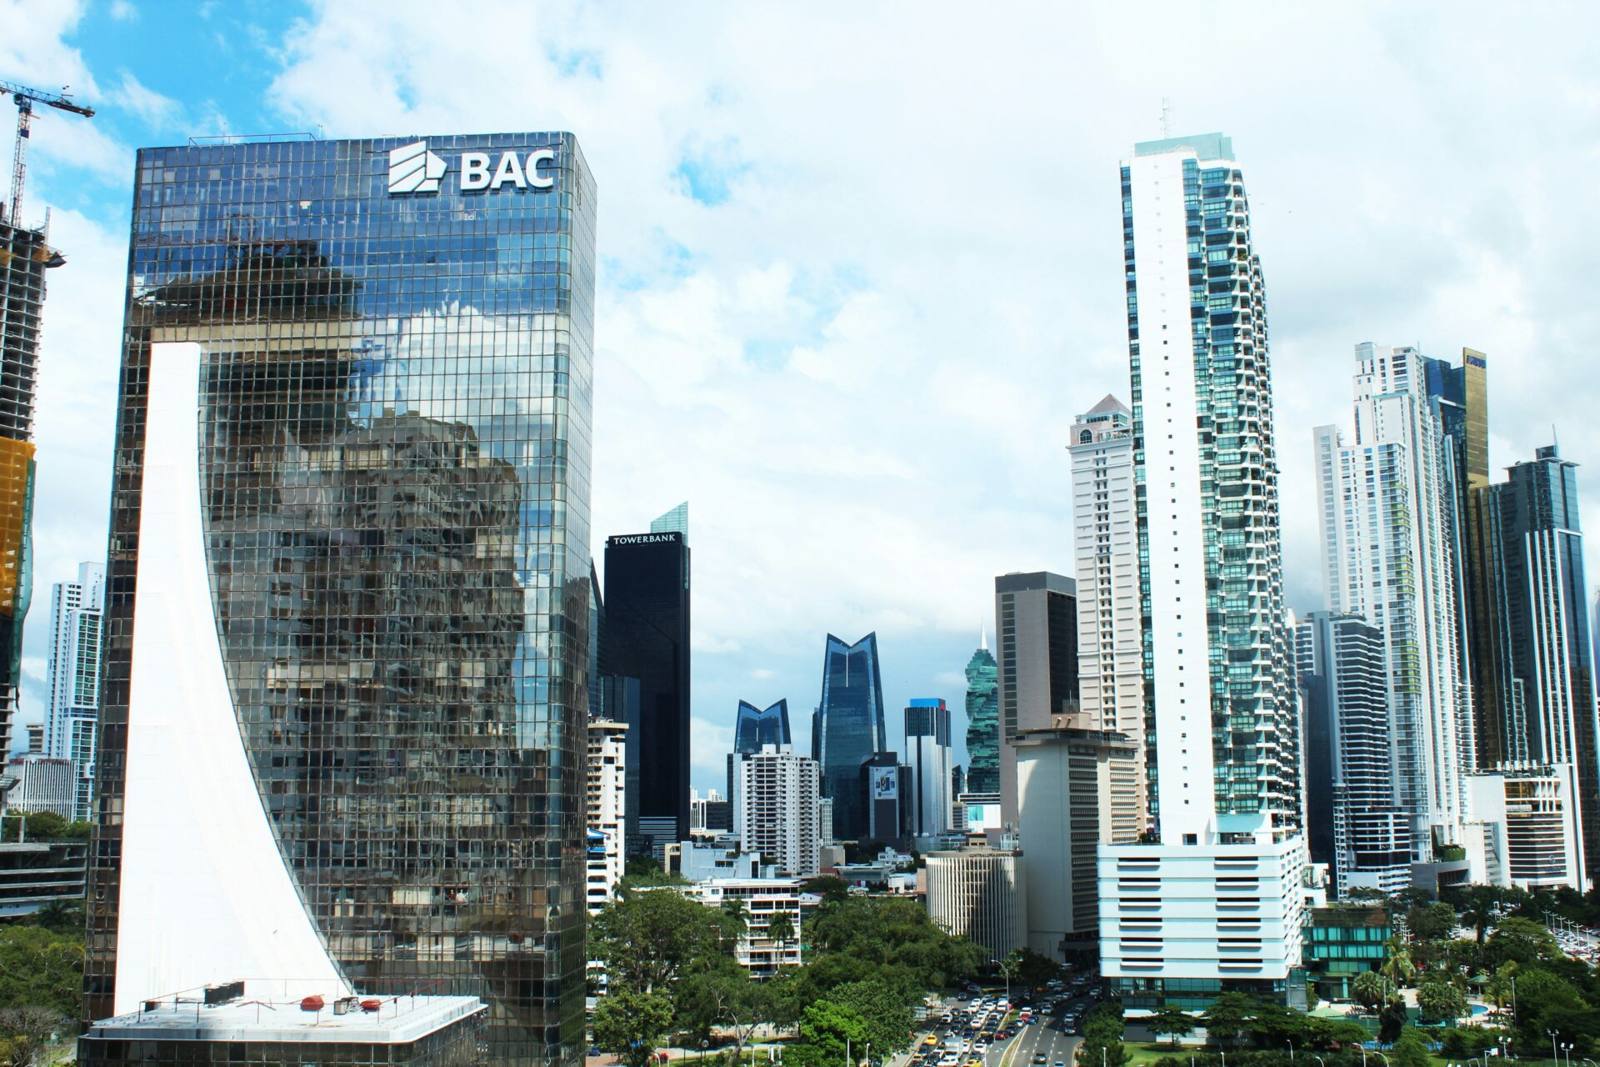
Panamá se encuentra en la encrucijada de las Américas, no solo en términos geográficos, sino también financieros. Su posición singular como centro bancario mundial, unida a la importancia comercial del Canal de Panamá, ha permitido al país desarrollar uno de los entornos de impuesto sobre la renta de sociedades más atractivos del hemisferio occidental. Para los propietarios de empresas que sienten la presión de una tributación elevada en sus países de origen, Panamá ofrece una alternativa convincente que merece una consideración seria.
Tabla de contenido
Obligaciones principales del impuesto sobre la renta de sociedades
Impuesto sobre la renta de sociedades
Panamá aplica una tasa fija y directa del 25% de impuesto sobre la renta de sociedades, aplicable a todas las entidades de negocio, incluidas las sociedades, las sociedades de personas y las empresas individuales. Esta tasa previsible simplifica la planificación tributaria y aporta certeza a las empresas que operan en el país.
Recomendaciones prácticas de cumplimiento:
- Presente su declaración del impuesto sobre la renta de sociedades a más tardar el 31 de marzo de cada año para evitar sanciones
- Mantenga registros financieros detallados durante todo el ejercicio fiscal
- Considere contratar a un profesional tributario local para su primera declaración, a fin de asegurar el cumplimiento de todos los requisitos
- Recuerde que Panamá sigue un sistema tributario territorial: por regla general, solo la renta generada dentro de Panamá está sujeta a imposición
Beneficios del programa Maquila
El programa Maquila otorga beneficios significativos a las empresas manufactureras orientadas a los mercados de exportación. Las empresas que operan bajo este programa califican para la tasa reducida del 10% en lugar de la tasa estándar del 25% del impuesto sobre la renta de sociedades. Esta reducción de 15 puntos porcentuales puede traducirse en un ahorro tributario considerable y, al mismo tiempo, brinda a las empresas un acceso estratégico tanto a América del Norte como a América del Sur.
Según el Ministerio de Comercio e Industrias de Panamá, varias empresas manufactureras internacionales han utilizado con éxito este programa para establecer centros regionales de producción, en particular en sectores como la electrónica, los textiles y los componentes automotrices.
Impuesto al valor agregado (IVA)
La tasa estándar del impuesto al valor agregado (IVA) en Panamá es del 7%, y se aplica a la mayoría de las transacciones de bienes y servicios. Esta tasa es notablemente inferior a las del IVA en muchas economías desarrolladas, lo que crea una ventaja competitiva para las empresas que operan en Panamá.
Pasos de cumplimiento del IVA:
- Inscríbase para obtener un número de identificación del IVA antes de iniciar operaciones
- Implemente sistemas de facturación adecuados que muestren con claridad los cargos de IVA
- Mantenga registros organizados del IVA de entrada y del IVA de salida
- Presente las declaraciones mensuales de IVA a más tardar el día 15 del mes siguiente
- Pague con prontitud cualquier diferencia de IVA para evitar cargos por intereses
Determinadas categorías esenciales, en particular necesidades básicas como los alimentos no preparados y los medicamentos, están completamente exentas de IVA (tasa del 0%), lo que refleja el compromiso de Panamá de mantener asequibles los artículos de primera necesidad. Algunos bienes enfrentan tasas más altas, incluida una tasa del 10% para las bebidas alcohólicas y los productos de tabaco, y una tasa del 15% para el alojamiento hotelero.
Consideraciones tributarias adicionales
Además del impuesto sobre la renta de sociedades y del IVA, las empresas en Panamá deben conocer varias otras obligaciones tributarias:
Impuestos municipales: las empresas que operan en Panamá deben pagar impuestos municipales que varían según el municipio. Estos impuestos suelen basarse en los ingresos brutos u otros factores, con tasas que difieren entre regiones. Por lo general, se pagan anualmente junto con la presentación del impuesto sobre la renta de sociedades.
Impuestos sobre la propiedad: las empresas propietarias de bienes inmuebles en Panamá están sujetas a impuestos sobre la propiedad, con tasas que varían según el valor y la ubicación del inmueble.
Cargas de planilla: los empleadores deben contribuir al seguro social (aproximadamente el 12.25% de los salarios) y al seguro educativo (el 2.75% de los salarios). Los trabajadores aportan un 9.75% adicional de sus salarios, que el empleador debe retener y enterar.
Derechos de aduana: las empresas que importan mercancías a Panamá deben pagar derechos de aduana, que varían según el tipo de bienes importados.
La ventaja tributaria de Panamá: comparación regional
Para apreciar de verdad la posición tributaria competitiva de Panamá, conviene compararla con alternativas regionales y mundiales:
| País | Tasa del impuesto sobre la renta de sociedades | IVA / impuesto sobre las ventas | Beneficios destacados |
| Panamá | 25% | 7% | Sistema tributario territorial, varios tratados tributarios |
| Estados Unidos | 21% federal más impuestos estatales | Varía según el estado (0-9.5%) | Tributación mundial con créditos por impuestos pagados en el extranjero |
| Costa Rica | 30% | 13% | Proximidad regional, fuerza laboral capacitada |
| Colombia | 31% | 19% | Gran mercado de consumo, tratados de libre comercio |
| Canadá | 15% federal más provincial (hasta 16%) | 5% de GST más impuestos provinciales | Amplia red de tratados tributarios |
Fuente: tasas tributarias compiladas a partir de las respectivas autoridades tributarias nacionales, con datos de 2023/2024
Ventajas tributarias estratégicas
Panamá se ha posicionado de manera estratégica en el ámbito tributario internacional al establecer tratados de doble imposición con numerosos países, entre ellos Canadá, Portugal y España. Con los Estados Unidos, Panamá tiene un Acuerdo de Intercambio de Información Tributaria (TIEA), no un tratado pleno de doble imposición. Estos acuerdos pueden reducir de manera significativa la carga tributaria de las empresas que operan en esas jurisdicciones, lo que convierte a Panamá en un centro atractivo para las operaciones internacionales.
Aplicaciones de los tratados de doble imposición
Los tratados tributarios de Panamá otorgan beneficios importantes a las empresas internacionales. Por ejemplo, el Tratado de Doble Imposición Panamá-Canadá establece tasas máximas de retención del 15% sobre dividendos, del 10% sobre intereses y del 10% sobre regalías (con algunas variaciones según las circunstancias específicas). Sin tales tratados, las tasas de retención podrían ser considerablemente más altas.
Estos tratados también prevén mecanismos para evitar la doble imposición mediante créditos fiscales o exenciones. Por lo general incluyen disposiciones de intercambio de información, cláusulas de no discriminación y procedimientos para resolver controversias entre autoridades tributarias.
Según datos del Ministerio de Economía y Finanzas de Panamá, las estructuras basadas en tratados han ayudado a numerosas empresas internacionales a optimizar su posición tributaria y, al mismo tiempo, mantener el pleno cumplimiento de las leyes fiscales en ambas jurisdicciones.
Cómo enfrentar los desafíos habituales de cumplimiento
Aunque el sistema tributario de Panamá ofrece ventajas significativas, las empresas deben conocer los posibles escollos de cumplimiento:
Barreras lingüísticas: todas las declaraciones tributarias deben completarse en español. Aunque usted opere principalmente en inglés, su documentación tributaria debe ajustarse a los requisitos del idioma español.
Normativa en evolución: Panamá ha venido modernizando su sistema tributario para cumplir los estándares internacionales. Manténgase informado sobre la normativa emergente, en particular la relativa a la transparencia y la presentación de información.
Requisitos de documentación: las autoridades tributarias panameñas suelen solicitar documentación de respaldo sustancial. Mantenga registros meticulosos de todas las transacciones, en especial de las actividades transfronterizas.
Determinación de la residencia fiscal: estructure con cuidado sus operaciones para asegurar claridad respecto del estatus de residencia fiscal, en particular si mantiene operaciones en varias jurisdicciones.
Elegibilidad para los incentivos tributarios
Panamá ofrece diversos incentivos tributarios además del programa Maquila ya mencionado, pero cada uno conlleva requisitos específicos de elegibilidad:
Área Económica Especial Panamá-Pacífico: las empresas que operan en esta zona pueden gozar de exenciones del impuesto sobre la renta, de los derechos de importación y del IVA en determinadas operaciones. No obstante, las empresas deben establecer operaciones físicas dentro del área designada y cumplir umbrales mínimos de inversión o de empleo.
Ciudad del Saber: las empresas de tecnología, investigación y educación pueden recibir beneficios tributarios significativos al instalarse en esta zona especial, pero deben demostrar que sus actividades se alinean con el enfoque de la zona en la innovación y la economía del conocimiento.
Incentivos a la inversión turística: los desarrollos de hospitalidad pueden calificar para exenciones del impuesto sobre la propiedad y de los derechos de importación, siempre que cumplan los requisitos mínimos de inversión y obtengan las certificaciones turísticas correspondientes.
Conclusión
El sistema de impuesto sobre la renta de sociedades de Panamá ofrece una combinación poderosa de simplicidad, tasas competitivas y ventajas estratégicas para los negocios internacionales. Aunque la tasa base del 25% ya se compara de manera favorable con la de muchas economías desarrolladas, el sistema tributario territorial del país, los programas especializados de incentivos y la red de tratados de doble imposición crean oportunidades de optimización tributaria significativa.
Para las empresas que se sienten agobiadas por sistemas tributarios complejos o de tasas elevadas en sus países de origen, Panamá ofrece no solo un alivio fiscal, sino también una base ubicada de manera estratégica para las operaciones regionales. La estabilidad política del país, su economía dolarizada y un sector de servicios financieros sólido refuerzan aún más su atractivo como destino de negocios.
Como en cualquier estrategia tributaria internacional, la planificación adecuada y la asesoría profesional son indispensables. Las recompensas potenciales, sin embargo, hacen de Panamá una opción convincente que vale la pena explorar para las empresas que buscan mejorar su eficiencia tributaria mundial.
Aviso: las leyes y los reglamentos tributarios pueden cambiar. Este artículo tiene fines únicamente informativos y no debe interpretarse como asesoría fiscal. Consulte a un profesional tributario calificado, familiarizado con el sistema tributario de Panamá y con sus circunstancias particulares, antes de tomar decisiones de negocio.