El estado actual muestra una guerra arancelaria en escalada
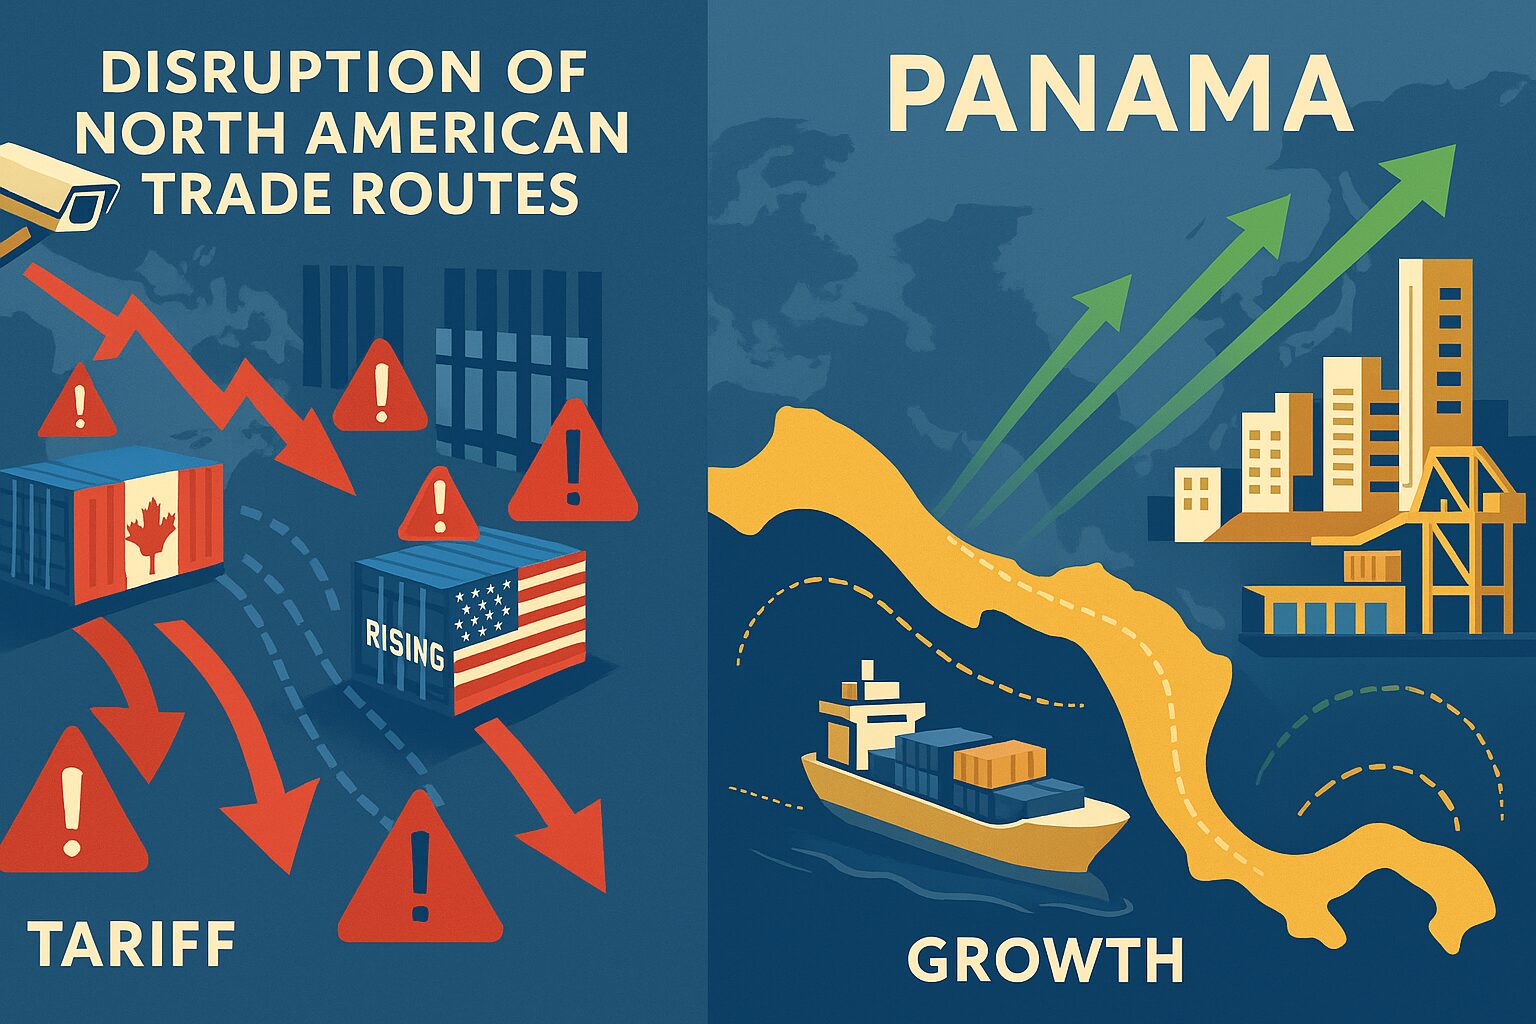
El regreso de Donald Trump a la presidencia en enero de 2025 ha desencadenado el régimen arancelario más amplio desde la década de 1930, con lo que ha alterado de manera fundamental la relación económica de América del Norte y ha creado imperativos estratégicos urgentes para las empresas de ambos lados de la frontera. A medida que los aranceles sobre los bienes canadienses escalan del 25% al 35% con vigencia el 1 de agosto de 2025, las empresas se apresuran a adaptarse a una nueva realidad comercial que amenaza décadas de cadenas de suministro integradas y, al mismo tiempo, abre oportunidades para centros de negocios alternativos como Panamá.
El comercio bilateral actual, por un valor de C$910 mil millones anuales, enfrenta ahora barreras sin precedente, con una caída del 26.2% de las exportaciones canadienses a los Estados Unidos desde los niveles máximos de enero y empresas estadounidenses que absorben miles de millones en costos adicionales. Esta guerra comercial ha creado a la vez crisis y oportunidad: obliga a un replanteamiento fundamental del comercio norteamericano y, al mismo tiempo, pone de relieve las ventajas estratégicas de Panamá como alternativa neutral y favorable a los negocios para las empresas que buscan mantener su competitividad en un entorno comercial cada vez más fragmentado.
Tabla de contenidos
La situación actual revela una guerra arancelaria en escalada
La política comercial del segundo mandato de Trump se centra en lo que los funcionarios denominan aranceles «recíprocos», diseñados para atender el déficit comercial global de los Estados Unidos de $1.2 billones. La administración ha implementado un arancel base universal del 10% sobre todas las importaciones y, al mismo tiempo, aplica tasas más altas a países específicos, lo que crea una tasa arancelaria efectiva promedio del 20.6%, la más alta desde 1910.
Para las empresas canadienses, el impacto ha sido severo y va en aumento. A partir del 4 de marzo de 2025, los Estados Unidos impusieron aranceles del 25% sobre la mayoría de los bienes canadienses, con excepciones clave para los productos conformes con el USMCA. Sin embargo, el anuncio de Trump del 10 de julio de una tasa del 35% a partir del 1 de agosto representa una escalada significativa que afecta $412.7 mil millones en exportaciones canadienses anuales. Los productos energéticos enfrentan aranceles del 10%, mientras que el acero y el aluminio soportan tasas punitivas del 50%.
La administración justificó estas medidas en virtud de la International Emergency Economic Powers Act, al declarar que los desequilibrios comerciales constituyen una «emergencia nacional». Este marco jurídico eludió los procesos tradicionales de remedios comerciales, aunque los tribunales federales han declarado los aranceles «inválidos por ser contrarios a la ley», una decisión que se encuentra actualmente en apelación, con los aranceles vigentes durante el litigio.
Canadá respondió con una represalia proporcionada e impuso aranceles del 25% sobre bienes estadounidenses por un valor de $155 mil millones, dirigidos al acero, el aluminio, las computadoras, la confección y los productos agrícolas de los Estados Unidos. Esta escalada de represalias recíprocas ha creado lo que el gobernador del Banco de Canadá, Tiff Macklem, describe como un entorno económico en el que «la política monetaria no puede responder al mismo tiempo a un menor crecimiento y a una mayor inflación».
Las empresas canadienses enfrentan una disrupción sistemática
La guerra arancelaria ha creado desafíos sin precedente en toda la economía exportadora de Canadá, y el 88% de las empresas canadienses reporta impactos previstos derivados de las barreras comerciales de los Estados Unidos, según la encuesta de KPMG a 250 líderes empresariales. La disrupción se extiende mucho más allá de los simples aumentos de costos y obliga a adaptaciones estratégicas fundamentales en múltiples industrias.
Las empresas madereras enfrentan las presiones más severas, ya que los derechos antidumping existentes del 14.54% pueden combinarse con los nuevos aranceles y crear tasas superiores al 50%. Canadá suministra aproximadamente el 85% de las importaciones estadounidenses de madera blanda, lo que hace a este sector particularmente vulnerable. Los productores de acero y aluminio enfrentan aranceles del 50%, y empresas como Rio Tinto absorben $300 millones en costos anualizados.
El sector automotriz ilustra la complejidad de las cadenas de suministro integradas, en las que los componentes de los vehículos suelen cruzar fronteras de 7 a 8 veces durante la producción. Ford cerró temporalmente su fábrica de Chicago debido a disrupciones de la cadena de suministro, mientras que los fabricantes de automóviles canadienses se benefician de marcos de remisión arancelaria basados en el desempeño que protegen los vehículos conformes con el USMCA y penalizan las importaciones no conformes.
La agricultura enfrenta presiones duales, tanto de los aranceles de los Estados Unidos como de la represalia china, con exportaciones de canola afectadas por aranceles chinos del 100%, mientras que los productos lácteos encuentran quejas de los Estados Unidos sobre los sistemas canadienses de gestión de la oferta. El gobierno canadiense ha respondido con un apoyo reforzado de AgriStability, al aumentar la compensación del 80% al 90% y duplicar los topes de pago a $6 millones.
Las estadísticas de exportación revelan la escala de la disrupción: las exportaciones canadienses de bienes a los Estados Unidos cayeron un 15.7% en abril de 2025, lo que marcó el cuarto descenso mensual consecutivo. Sin embargo, las empresas canadienses han demostrado una adaptabilidad notable: las exportaciones a mercados distintos de los Estados Unidos aumentaron un 24.8% en marzo y alcanzaron máximos históricos de $47.6 mil millones en mayo de 2025.
Las empresas estadounidenses absorben costos y complejidad crecientes
Las empresas estadounidenses que importan desde Canadá o compiten con productos canadienses enfrentan su propio conjunto de desafíos, con aumentos de costos que promedian $1,296 por hogar en 2025 según el análisis de Tax Foundation, aunque estimaciones alternativas sugieren que los impactos podrían alcanzar entre $2,400 y $3,600 anuales.
El optimismo manufacturero ha caído al 55.4%, el nivel más bajo desde la pandemia de COVID-19, ya que el 87% de los fabricantes pequeños y medianos considera aumentos de precios para compensar los costos arancelarios. La National Association of Manufacturers estima $144 mil millones en costos adicionales de insumos solo por bienes procedentes de México y Canadá.
Las pequeñas empresas soportan cargas desproporcionadas debido a su limitada flexibilidad financiera. Murphy's Naturals, en Carolina del Norte, reporta que los programas de minoristas con precios comprometidos se han vuelto no rentables, mientras que SplashZen, en Washington, anunció el cierre del negocio por la imposibilidad de absorber los costos arancelarios. Up-Front Footwear, en Pensilvania, una empresa con 40 años de trayectoria, enfrenta un posible cierre debido a aumentos arancelarios del 145% sobre las importaciones.
Las disrupciones de la cadena de suministro rivalizan con las experimentadas durante la pandemia: los plazos de entrega aumentan a pesar de condiciones de demanda débil, una anomalía económica que subraya la profundidad de la disrupción comercial. Más del 50% de los directores financieros de manufactura planifica de manera activa la diversificación de la cadena de suministro, y las empresas persiguen estrategias de «friendshoring» hacia países geopolíticamente alineados.
Los efectos sobre la competitividad varían de manera significativa según la industria y la región. Los metales fabricados enfrentan tasas arancelarias efectivas superiores al 30%, mientras que el equipo de transporte enfrenta tasas superiores al 25%. Los condados con alta presencia manufacturera en el Medio Oeste y la región de los Grandes Lagos experimentan impactos arancelarios del 10% o más, mientras que las zonas rurales y orientadas a los servicios observan efectos directos menores.
El análisis económico revela impactos negativos integrales
Las principales instituciones económicas proyectan de manera unánime costos significativos derivados de la guerra comercial actual: el Banco de Canadá modela posibles escenarios de recesión y la investigación de la Reserva Federal de los Estados Unidos indica pérdidas generalizadas de ingreso.
El Peterson Institute for International Economics proyecta que el PIB de los Estados Unidos sería $200 mil millones menor a lo largo de cuatro años con aranceles del 25% sobre Canadá y México, mientras que Canadá podría perder $100 mil millones de su economía más pequeña. El análisis de escenarios del Banco de Canadá muestra que el crecimiento del PIB caería al 0.8% en 2025 y, potencialmente, al -0.2% en 2026 en un conflicto comercial prolongado.
La investigación de la Reserva Federal indica que el ingreso real de los Estados Unidos caería aproximadamente un 1% para 2028, y que aproximadamente la mitad de los estados de los Estados Unidos experimentaría pérdidas de ingreso real. El análisis de la Fed de San Francisco muestra que, si bien el empleo manufacturero podría expandirse de manera temporal, los servicios y la agricultura disminuirían, lo que resultaría en una reducción general del empleo a medida que caen los salarios reales.
La disrupción comercial afecta a más de 17 millones de empleos en América del Norte que dependen de relaciones comerciales trilaterales. El análisis de la Brookings Institution subraya que el 50% del comercio entre Estados Unidos, Canadá y México involucra cadenas de suministro integradas, en las que los aranceles aplicados varias veces a lo largo de las redes de producción «se acumulan con rapidez y elevan los precios».
El Trade Crisis Working Group del C.D. Howe Institute advierte que los aranceles del 25% podrían poner en riesgo $1 billón de la producción canadiense a lo largo de cinco años, y recomienda un «enfoque calibrado de represalia que minimice el daño interno», al tiempo que se aceleran proyectos de infraestructura estratégicos y se eliminan las barreras al comercio interprovincial.
Los efectos cambiarios agravan los impactos económicos: el dólar canadiense promedia alrededor de 70 centavos de dólar estadounidense, lo que amplifica los aumentos de los precios de importación y reduce el poder adquisitivo. La volatilidad de los precios de las materias primas afecta los ingresos de exportación de Canadá, y el crudo Western Canada Select cayó a US$54.38 por barril durante el punto máximo de las tensiones comerciales.
Panamá emerge como centro comercial estratégico alternativo
Mientras las empresas norteamericanas enfrentan la disrupción de la guerra comercial, Panamá ofrece ventajas convincentes como alternativa neutral y favorable a los negocios, que ha atraído a más de 3,000 empresas a sus zonas francas y áreas económicas especiales.
La Zona Libre de Colón (CFZ), la mayor zona franca del hemisferio occidental, procesa más de $19 mil millones en importaciones y exportaciones anuales y atiende a 525 millones de consumidores en las Américas. Las empresas que operan en la CFZ se benefician de 0% de aranceles de importación y tasas de reexportación, exención total del impuesto sobre la renta respecto de las actividades de exportación y tasas reducidas sobre las ventas internas.
La Zona Económica Especial Panamá Pacífico alberga a 345 empresas, incluidas ocho firmas de Fortune 500 como Dell, 3M, BASF y Caterpillar. Estas empresas aprovechan la posición estratégica de Panamá para atender mercados regionales y, al mismo tiempo, se benefician de costos operativos competitivos y flexibilidad regulatoria.
La economía dolarizada de Panamá elimina el riesgo cambiario para las empresas estadounidenses y proporciona libre movimiento de capitales sin controles de cambio. El sistema fiscal territorial del país significa que solo el ingreso de fuente panameña está sujeto a tributación, mientras que las operaciones en el extranjero, las ganancias de capital y los dividendos de fuentes internacionales permanecen libres de impuestos.
El régimen de Sedes de Empresas Multinacionales (SEM) ofrece beneficios particularmente atractivos: tasas del impuesto sobre la renta reducidas en un 50% para las operaciones en Panamá, exención fiscal total sobre las actividades en el extranjero y flexibilidad migratoria que permite a las empresas superar los límites estándar de trabajadores extranjeros, además de visas renovables por cinco años para los empleados y sus familias.
La amplia red de acuerdos comerciales de Panamá proporciona acceso preferencial a múltiples mercados de manera simultánea. El Acuerdo de Promoción Comercial entre Estados Unidos y Panamá elimina de inmediato el 87% de los aranceles, mientras que el Tratado de Libre Comercio entre Canadá y Panamá ofrece una cobertura integral de bienes, servicios, inversión y contratación pública. Acuerdos adicionales con 22 países crean oportunidades de acceso libre de aranceles a mercados que representan a más de mil millones de consumidores.
Los beneficios estratégicos posicionan a Panamá como solución óptima
Para las empresas afectadas por las tensiones comerciales de América del Norte, la combinación única de ventajas geográficas, regulatorias y económicas de Panamá crea propuestas de valor convincentes en múltiples modelos de negocio.
El posicionamiento geográfico resulta crucial para las empresas que buscan mantener el acceso al mercado a pesar de las barreras comerciales. Panamá facilita el 6% del comercio marítimo mundial, por un valor superior a $270 mil millones anuales, y el 73% de los tránsitos del Canal de Panamá involucra puertos de los Estados Unidos. El canal reduce en más de 16 días el tiempo de navegación entre San Francisco y Nueva York, y elimina 8,000 kilómetros de las rutas entre Ecuador y Europa.
La conectividad multimodal a través de cuatro puertos de contenedores, el Ferrocarril del Canal de Panamá, el centro de conexiones del Aeropuerto Internacional de Tocumen y el sistema de la Carretera Panamericana crea una integración logística fluida. Las empresas pueden mover bienes con eficiencia entre los mercados del Pacífico y del Atlántico y, al mismo tiempo, acceder a las bases de consumidores de América del Norte y América del Sur.
Los beneficios de la zona franca van más allá de las simples ventajas fiscales. Las licencias de operación cuestan apenas $2,400 anuales, con depósitos de garantía de $5,560, mientras que las estructuras de entidad representada permiten a las empresas establecer presencia sin instalaciones físicas por $2,500 de constitución más $2,500 de renovaciones anuales. Estos arreglos proporcionan flexibilidad operativa y, al mismo tiempo, mantienen el estatus comercial preferencial.
Los casos de estudio demuestran el éxito en la práctica. Dell opera distribución y manufactura regionales a través de Panamá Pacífico, mientras que HP y Black & Decker utilizan la CFZ para la reexportación libre de aranceles hacia los mercados de América Latina y el Caribe. Calvin Klein y otras marcas de moda aprovechan la ubicación de Panamá y sus acuerdos comerciales para optimizar las cadenas de suministro en múltiples mercados de manera simultánea.
Los incentivos a la inversión para compromisos de mayor escala incluyen acuerdos de estabilidad jurídica de 10 años para inversiones superiores a $2 millones, con exenciones del impuesto de inmuebles de hasta 20 años para nuevos desarrollos. Las inversiones en turismo y manufactura pueden calificar para créditos fiscales del 100%, mientras que las operaciones orientadas a la exportación reciben exenciones integrales de impuestos directos y aranceles de importación.
El análisis prospectivo sugiere una reestructuración permanente
La guerra comercial actual representa más que un desacuerdo temporal de política: señala una reestructuración fundamental de la integración económica de América del Norte que se ha desarrollado a lo largo de tres décadas. Tanto las respuestas tácticas inmediatas como las adaptaciones estratégicas de más largo plazo sugieren que las empresas deben prepararse para relaciones comerciales alteradas de manera permanente.
Los esfuerzos de diversificación comercial de Canadá ya muestran resultados: las exportaciones a mercados distintos de los Estados Unidos alcanzan máximos históricos y representan participaciones crecientes de los volúmenes comerciales totales. Esta diversificación reduce la integración económica de América del Norte y, al mismo tiempo, crea oportunidades para que centros de terceros países, como Panamá, sirvan de terreno neutral para la continuación del comercio.
Las empresas estadounidenses enfrentan presiones similares para diversificar las cadenas de suministro más allá de los socios tradicionales de América del Norte. Más del 57% de las empresas cita el costo como el mayor obstáculo para el reshoring, mientras que casi la mitad indica que el reshoring más que duplicaría los gastos operativos. Esto crea una demanda sostenida de ubicaciones alternativas que ofrezcan capacidades de producción y distribución rentables.
La agencia de promoción de inversiones PROPANAMA reporta un interés creciente de empresas que buscan alternativas a las cadenas de suministro tradicionales de América del Norte. La combinación de estabilidad política, un sólido estado de derecho, infraestructura moderna y una experiencia técnica en crecimiento posiciona a Panamá como un destino preferido para las empresas que requieren flexibilidad operativa durante periodos de incertidumbre comercial.
El consenso de los expertos sugiere que incluso una eventual resolución de las tensiones comerciales actuales dejará cambios permanentes en las estrategias empresariales. Las empresas que logren establecer operaciones en Panamá durante la disrupción actual pueden mantener estos arreglos debido a los beneficios comprobados, lo que crea desplazamientos duraderos en los patrones comerciales del hemisferio.
El Foro Económico Mundial ubica a Panamá en el primer lugar de las Américas y el Caribe tanto en infraestructura de transporte ferroviario como aéreo, lo que indica capacidad para un crecimiento sostenido de los servicios de logística y distribución. En combinación con las 21 zonas francas activas del país y las áreas económicas especiales en expansión, Panamá parece bien posicionada para captar participación de mercado de los centros tradicionales de América del Norte.
Las recomendaciones se centran en el posicionamiento estratégico
Las empresas deben evaluar las oportunidades de Panamá en múltiples dimensiones, y no ver al país meramente como un refugio temporal frente a las tensiones comerciales. Los casos de uso óptimos incluyen centros de distribución regional que aprovechen las instalaciones de la CFZ, operaciones de manufactura ligera en Panamá Pacífico, sedes corporativas bajo regímenes SEM, centros logísticos que capitalicen la infraestructura del canal y operaciones tecnológicas en zonas especializadas.
Las estrategias de implementación deben priorizar la selección adecuada del sitio según los modelos de negocio, las estructuras societarias óptimas para los beneficios fiscales, la planificación estratégica de la fuerza laboral que combine talento local con contratación selectiva de expatriados, la optimización de la cadena de suministro que integre la infraestructura del canal y de los puertos, el acceso sistemático a mercados a través de las redes de tratados de libre comercio y el cumplimiento normativo ágil mediante programas de apoyo gubernamental.
Las empresas también deben considerar las ventajas de oportunidad de establecer operaciones en Panamá durante las disrupciones comerciales actuales, cuando los competidores pueden estar distraídos por la gestión de la crisis en lugar del posicionamiento estratégico. Quienes se mueven primero suelen asegurar arreglos preferenciales y ubicaciones privilegiadas que proporcionan ventajas competitivas sostenibles a medida que los mercados se normalizan.
La evidencia sugiere con firmeza que las tensiones comerciales actuales de América del Norte crean tanto presiones inmediatas como oportunidades de más largo plazo para las empresas dispuestas a adaptar su posicionamiento estratégico. La combinación de infraestructura, incentivos, ubicación y estabilidad de Panamá posiciona al país como la alternativa más viable para las empresas que buscan mantener el acceso al mercado y la eficiencia operativa durante este periodo de disrupción comercial histórica.
Si bien las guerras comerciales imponen costos a todos los participantes, también aceleran adaptaciones estratégicas que, en última instancia, pueden fortalecer la resiliencia y la competitividad empresarial. Las empresas que logren aprovechar las ventajas de Panamá durante la crisis actual pueden emerger con capacidades y posiciones de mercado reforzadas, a medida que las relaciones comerciales de América del Norte se estabilicen eventualmente en torno a nuevos puntos de equilibrio.
Acerca de Intercommerce Consulting
Este análisis es proporcionado por Intercommerce Consulting, especialistas en soluciones de comercio internacional y estrategias de relocalización empresarial. Para orientación personalizada sobre cómo navegar el entorno comercial actual y explorar oportunidades de negocio en Panamá, visítenos en intercommerce.consulting.
Aviso: La información contenida en este informe es exacta al 22 de julio de 2025. Dada la naturaleza rápidamente cambiante de la política de comercio internacional y de la implementación de aranceles, las empresas deben buscar actualizaciones vigentes y consulta profesional antes de tomar decisiones estratégicas.
Referencias
- Statistics Canada. «The Daily: comercio internacional de mercancías de Canadá, abril de 2025.» 5 de mayo de 2025.
- The Budget Lab at Yale. «Estado de los aranceles de los Estados Unidos: 14 de julio de 2025.» 14 de julio de 2025.
- KPMG in Canada. «Combatir aranceles con aranceles: encuesta empresarial de KPMG.» 29 de enero de 2025.
- Global Affairs Canada. «Informe comercial mensual – marzo de 2025.» marzo de 2025.
- Tax Foundation. «Aranceles de Trump: el impacto económico de la guerra comercial de Trump.» 16 de julio de 2025.
- Bank of Canada. «El impacto de la política comercial de los Estados Unidos en el empleo y la inflación en Canadá.» junio de 2025.
- Peterson Institute for International Economics. «Los aranceles amenazados por Trump, proyectados para dañar las economías de Estados Unidos, Canadá, México y China.» 2025.
- Federal Reserve Bank of Richmond. «Aranceles: estimación del impacto económico de las medidas y propuestas de 2025.» Economic Brief 25-12, 2025.
- Kraemer & Kraemer. «Zona Libre de Colón de Panamá.» Guía jurídica.
- International Trade Administration. «Zonas económicas especiales de Panamá». Informe de inteligencia de mercado. https://www.trade.gov/market-intelligence/panama-special-economic-zones
- Panama Logistics Web Portal. «Zona Libre de Colón: panorama general.» 28 de marzo de 2023.
- Canadian Chamber of Commerce. «¿Desviarán los aranceles la recuperación económica de Canadá?» 2025.
- The White House. «Hoja informativa: el presidente Donald J. Trump impone aranceles a las importaciones de Canadá, México y China.» febrero de 2025.
- Al Jazeera. «¿Por qué Trump ha aplicado a Canadá un arancel comercial del 35 por ciento?» 11 de julio de 2025.
- Brookings Institution. «Los aranceles del 25% de Trump sobre Canadá y México serán un golpe para las 3 economías.» 2025.